建設会社の3年後と、今月の工事・資金を一本につなぐ|建設業版Gリバースの完成形
「3年後には、もう少し会社を大きくしたい」
「若い人を採用して、社長が現場に出続けなくても回る会社にしたい」
「売上も利益も、もう一段上を目指したい」
建設会社の社長と話していると、こうした将来像を聞くことがあります。
一方で、毎日の経営では、
「今の受注残で今期の利益はいくらになるのか」
「あとどれだけ受注すればいいのか」
「大型工事を取っても資金は大丈夫なのか」
「半年後に預金はいくら残っているのか」
といった、もっと目の前の数字を見なければなりません。
問題は、この二つが別々になりやすいことです。
3年後の会社の姿と、今日動いている工事がつながっていない。
この連載では、ここまで建設会社の粗利、工事別採算、受注残、利益予測、資金繰りについて順番に考えてきました。
今回は第一シリーズの最終回として、それらを一本につなげてみます。
出発点は「売上をいくらにするか」ではない
Gリバースで最初に考えるのは、売上ではありません。
まず考えるのは、
「3年後、どんな会社になっていたいのか」
です。
例えば、
現在10人の会社を、3年後には13人の会社にしたい。
現場管理者を増やしたい。
若手技術者が育つ組織を作りたい。
社長がすべての現場を見なくても回る体制にしたい。
そう考えたとします。
すると、その会社を維持するために必要な人件費が見えてきます。
さらに、その他の固定費を加えます。
そして、会社に残したい利益を考えます。
すると、
3年後の会社像
↓
必要な組織・人員
↓
人件費
↓
その他固定費
↓
必要利益
↓
必要粗利
↓
必要売上
という順番で数字を逆算できます。
Gリバース「3年後逆算ロードマップ」
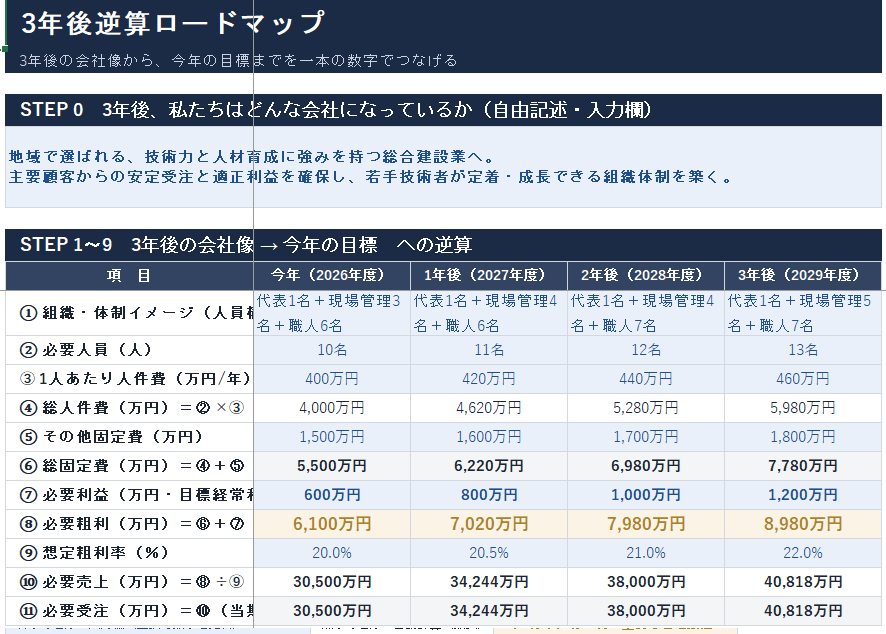
3年後の会社像から、必要な人員・固定費・利益・粗利・売上へ逆算する
売上を先に決めるのではありません。
「この会社を作るためには、これだけの売上と粗利が必要になる」
という順番です。
これがGリバースの最初の方向、
未来から現在への逆算です。
しかし、逆算しただけでは経営は動かない
3年後に必要な粗利が分かった。
今年必要な粗利も分かった。
それだけでは、まだ経営には使えません。
社長が知りたいのは、
「では、今どうなっているのか」
だからです。
例えば、今年必要な粗利が6,100万円だったとします。
これに対して、現在までに実現した粗利と、受注済み工事から今期に実現すると見込まれる粗利を合わせた着地予測が5,123万円。
すると、
あと977万円の粗利が足りません。
想定する粗利率をもとに必要受注額へ置き換えると、このケースでは、
約4,883万円の追加受注が必要
というところまで見えてきます。
ここまで落とすと、
「今年はもう少し頑張ろう」
ではありません。
必要粗利はいくらか。
今期はいくらで着地しそうなのか。
あといくら足りないのか。
その差を埋めるには、あといくら受注する必要があるのか。
という具体的な経営課題になります。
もう一つの方向は「現在から未来を読む」
ここまでが、3年後から現在へ数字を下ろしてくる流れです。
しかし、実際の経営では、もう一つの方向が必要です。
現在動いている工事から、
未来を読むことです。
建設会社には、すでに受注している工事があります。
進行中の工事もあります。
これから完成する工事もあります。
それぞれについて、
受注金額
現在までの売上
受注残
現在までの原価
今後見込まれる原価
完成予定
などを整理します。
すると、
受注残
↓
工事進捗
↓
将来売上
↓
将来粗利
↓
今期の利益着地
を予測できるようになります。
Gリバース「受注残・利益着地予測表」
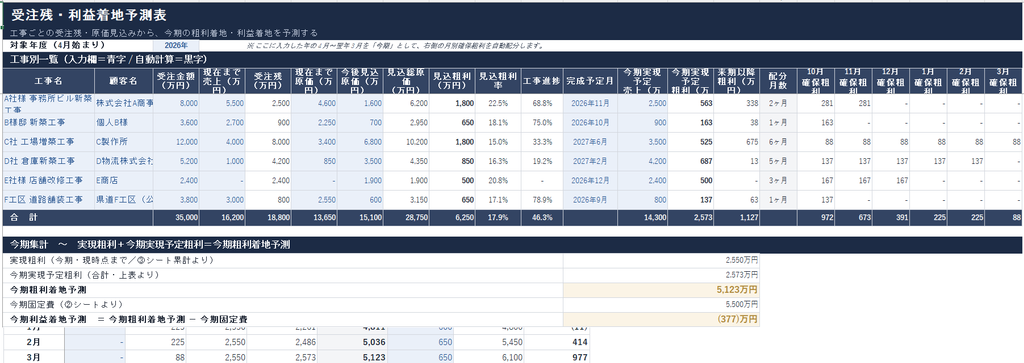
現在の工事と受注残から、将来の売上・粗利・利益着地を予測する
これは、決算が終わってから、
「今年はいくら儲かったのか」
を見るための管理ではありません。
今ある工事から、今期の利益がどこへ着地しそうなのかを読むための管理です。
会計数字は、会社の過去と現在を正しく把握するために必要です。
しかし、経営者が判断しなければならないのは未来です。
そのためには、まだ決算書に表れていない受注残や工事進捗も、経営数字として使う必要があります。
利益が見えても、まだ終わりではない
今期の利益着地が見えてきた。
これで経営管理が完成するわけでもありません。
建設業では、
利益と現金の動く時期が一致しない
からです。
材料費や外注費を先に支払い、工事代金の入金は数か月後ということがあります。
複数の大型工事が重なれば、利益が出る見込みなのに預金が大きく減ることもあります。
そこで、工事の利益予測を、
入金予定と支払予定
へ変換します。
さらに、
給与
本社経費
税金
借入返済
設備投資
などを加えます。
そうすると、
半年後までの預金残高
が見えてきます。
Gリバース「6か月資金繰り表」
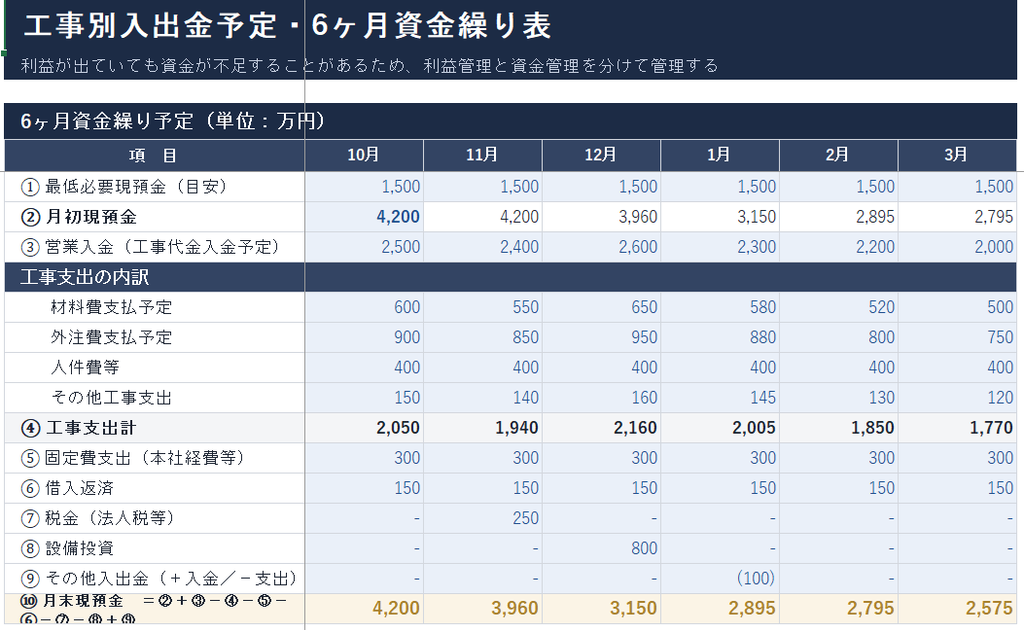
工事の入出金に固定費・税金・借入返済などを加え、半年後までの現預金残高を予測する
ここで重要なのは、資金繰り表を作ること自体ではありません。
半年後には預金が十分残るとしても、その途中で一度、必要な手元資金を下回ることが分かるかもしれません。
それが数か月前に分かれば、
設備投資の時期を変える。
入金条件を検討する。
受注する工事の組み合わせを考える。
あるいは、早めに金融機関へ相談する。
という選択肢が生まれます。
未来が分かれば、経営判断を前倒しできます。
これが資金繰り予測を行う本当の意味です。
3年後には「財務体質」もどうなっていたいのか
そして、もう一つ忘れてはいけないことがあります。
3年後に、
売上が増えた。
社員も増えた。
利益も増えた。
それだけで、本当に強い会社になったと言えるでしょうか。
会社が成長する過程では、運転資金も増えます。
借入が増えることもあります。
だからGリバースでは、事業の成長だけでなく、
3年後にどのような財務体質になっていたいのか
も考えます。
例えば、
手元資金をどのくらい持つのか。
自己資本をどこまで厚くするのか。
借入金を利益やキャッシュフローとの関係でどの程度までにするのか。
増加する運転資金を、どのような資金で支えるのか。
こうした財務面についても、
現在 → 3年後の目標 → その差
を確認します。
会社を大きくすることと、会社を強くすることは、必ずしも同じではありません。
3年後の組織を考えるなら、
3年後の財務体質も一緒に考える。
これもGリバースの重要な部分です。
Gリバースには「二つの方向」がある
ここまでが、この連載で一番お伝えしたかったところです。
Gリバースには、二つの方向があります。
一つは、
BACKCAST|未来から現在へ逆算する
3年後の会社像
↓
組織・人員
↓
固定費
↓
必要利益
↓
必要粗利
↓
必要売上
↓
今年必要な数字
↓
今月やること
です。
そして、もう一つが、
FORECAST|現在から未来を予測する
現在の工事
↓
受注残
↓
将来売上
↓
将来粗利
↓
利益着地
↓
入出金予定
↓
資金繰り
↓
半年後の預金残高
です。
未来から現在へ戻ってくる数字。
そして、
現在から未来へ進んでいく数字。
この二つをぶつけます。
例えば粗利であれば、
BACKCASTした必要粗利
と、
FORECASTした着地予測粗利
を比べる。
今回の例なら、
必要粗利 6,100万円
- 着地予測 5,123万円
= ギャップ 977万円
です。
この977万円が、
「今、埋めなければならない差」
です。
必要な粗利率から逆算すれば、さらに必要な受注額へ変わります。
つまり、
3年後から逆算した目標
と、
現在の工事から予測した着地
を比べることで、
今、何をしなければならないのか
が見えてくる。
私は、ここがGリバースの中心だと考えています。
そして、すべてを一枚につなぐ
最終的には、社長が毎月すべての帳票を細かく眺めることが目的ではありません。
確認したいのは、
3年後にどこを目指しているのか。
今年必要な粗利はいくらなのか。
今期の粗利はいくらで着地しそうなのか。
必要粗利との差はいくらなのか。
あとどれくらい受注する必要があるのか。
今期の利益はいくらになりそうなのか。
半年後に現預金はいくら残るのか。
そして、財務体質は3年後の目標へ近づいているのか。
ということです。
それらを一枚につないだものが、Gリバースの経営ダッシュボードです。
Gリバース「経営ダッシュボード」
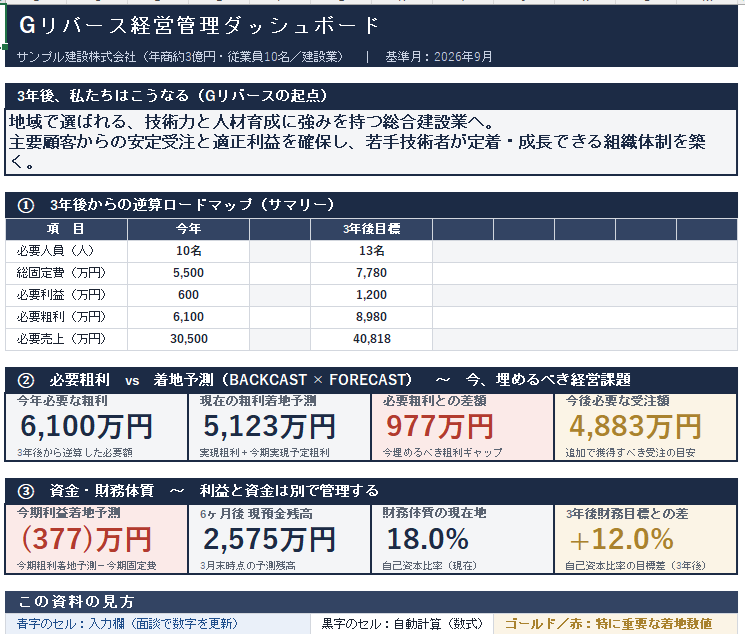
BACKCASTした「3年後から逆算した必要な数字」と、FORECASTした「現在の工事から予測した着地」を一枚で比較する。両者の差が「今やるべきこと」になる。
この一枚には、
BACKCAST|3年後から逆算した数字
と、
FORECAST|現在の工事から予測した数字
の両方が入っています。
そして、その二つの間にあるギャップを見る。
言い換えれば、
3年後から逆算した目標
×
現在の工事から予測した着地
= 今やるべきこと
です。
これが、私が考えているGリバースの完成形です。
経営計画と実際の経営を分けない
経営計画を作っても、数か月後には見なくなってしまう。
これは珍しいことではありません。
一方で、工事台帳や資金繰り表だけを一生懸命更新していても、
「そもそも何のために、この数字を管理しているのか」
が分からなくなることがあります。
Gリバースで目指しているのは、その二つを分けないことです。
3年後の組織図と、今日の工事台帳をつなぐ。
3年後に必要な利益と、今期の利益着地をつなぐ。
3年後の財務体質と、半年後の預金残高をつなぐ。
経営計画を作ることが目的でもありません。
工事台帳を作ることが目的でもありません。
資金繰り表を作ることが目的でもありません。
すべては、
「作りたい会社へ向かって、今の経営がどこまで進んでいるのか」
を判断するための数字です。
金融機関への説明資料も、本来はこの延長にある
この仕組みが毎月更新されていれば、金融機関から融資を受けたいときだけ、慌てて資料を作る必要も少なくなります。
普段から、
受注残がどれくらいあるのか。
今期の売上・粗利・利益はどこへ着地しそうなのか。
半年後の資金はどうなるのか。
なぜ資金が必要になるのか。
を会社自身が把握しているからです。
金融機関への説明資料と、会社の経営管理資料は、本来まったく別のものである必要はありません。
普段、社長が経営判断に使っている数字を、そのまま会社の未来を説明する数字にする。
私は、こうした状態を作ることも、会社の資金調達力につながると考えています。
最後に
この連載では、建設会社の数字について、かなり長い時間をかけて考えてきました。
しかし、結局お伝えしたかったのは、帳票の作り方ではありません。
会社の未来と、現在の経営を数字でつなぐことです。
3年後、どんな会社になりたいのか。
そのためには、何人必要なのか。
いくら固定費がかかるのか。
いくら利益が必要なのか。
いくら粗利が必要なのか。
いくら売上が必要なのか。
そして現在、その必要粗利をどこまで確保できているのか。
受注済みの工事から、今期はいくら利益が出そうなのか。
半年後に、いくら現金が残っているのか。
その財務状態で、3年後の会社へ進んでいけるのか。
これらは本来、別々の話ではありません。
3年後の会社像から、今月の工事、利益、資金までを一本につなぐ。
それが、私が考えている建設業版Gリバースです。
そして最後に残るのは、一つの問いです。
「では、あなたの会社の場合はどうなるのでしょうか?」
3年後に作りたい会社は、会社ごとに違います。
現在の人員も違います。
固定費も違います。
粗利率も違います。
受注残も、借入も、手元資金も違います。
だから、本当に必要な売上、粗利、資金も会社ごとに違います。
まず3年後の会社を描く。
そこから必要な数字を逆算する。
そして現在との差を見る。
あなたの会社について、実際にこの数字を出してみる。
そのために行うのが、
「Gリバース|3年後からの逆算診断」
です。
3年後と現在との差が見えれば、
「では、今何に取り組むべきなのか」
も具体的になってきます。
この連載は、今回で一旦区切ります。
これからは、ここまで作ってきたGリバースという考え方を土台に、
工事別採算、受注残、利益予測、資金繰り、借入、金融機関との対話など、建設会社の経営現場で実際に起きる問題
を、一つずつ掘り下げていきたいと思います。
昭和63年、中央大学商学部卒。
その後、大手ゼネコン勤務等を経て、平成7年、石田雄二税理士事務所開業。
「会計事務所は最も身近な経営スクール」をモットーとし、マネジメントゲームを用いた経営指導は県外にまで及ぶ。
広島県創業サポーター。広島県事業引継ぎ支援センター登録専門家。