建設会社の経営管理・財務支援|原価・粗利・受注残から3年後を逆算
建設会社の経営で、本当に知りたいのは「去年いくら儲かったか」だけではありません。
今、どの工事でいくら粗利が出ているのか。
すでに受注している工事から、これからどれだけの粗利が見込めるのか。
年間で必要な粗利に対して、あとどれだけ受注しなければならないのか。
そして、その売上と利益で、3年後に目指す会社をつくることができるのか。
決算書や試算表は、過去の経営結果を確認するためには重要です。
しかし、建設会社の経営者がこれからの受注、人員、設備投資、資金調達を判断するためには
「過去の数字」だけではなく「これからの数字」を見る仕組みが必要です。
石田雄二税理士事務所では、工事別原価・粗利、受注残、資金繰りを把握しながら、
3年後の会社像
↓
必要な組織・人員
↓
必要な人件費・固定費
↓
必要利益
↓
必要粗利
↓
必要売上・受注
へと逆算する、建設会社の経営管理・財務支援を行っています。
こんな建設会社は、経営管理の仕組みを見直す時期です
☑ 工事ごとの原価や粗利を、社長がすぐに確認できない
☑ 受注残は分かるが、そこから今後どれだけ粗利が出るのか分からない
☑ 年間の利益目標はあるが、あとどれだけ粗利を確保すればよいのか分からない
☑ 月次試算表は作っているが、経営判断にはあまり使えていない
☑ 売上は伸びているのに、なぜか資金繰りが楽にならない
☑ 社員を増やしたいが、何人まで採用してよいのか数字で判断できない
☑ 設備投資や借入をしてよいのか、将来の数字から判断できない
☑ 銀行に、今後の業績や資金計画をうまく説明できない
☑ 会社が大きくなり、社長の頭の中だけで数字を管理することに限界を感じている
一つでも当てはまるなら、必要なのは単に「もっと詳しい試算表」を作ることではありません。
過去の数字を集計する会計から、これからの利益・受注・資金を判断するための経営管理へ変えることです。
建設会社の経営では、こんな数字を見ています
<工事別原価・粗利>
どの工事で、いくら利益が出ているのかを把握します。
<実現粗利・確保粗利・未確保粗利>
すでに実現した粗利、受注済み工事から今後見込まれる粗利、そして年間必要粗利に対してまだ確保できていない粗利を分けて把握します。
<資金繰り>
利益だけでなく、入金・支払・借入返済まで含めて、将来の資金の動きを見通します。
<3年後からの逆算>
3年後の組織・人員・人件費・固定費から、必要利益、必要粗利、必要売上、必要受注を逆算します。
決算が終わってから利益を確認するのではなく、受注残や工事の進捗から「これからの利益」を見通せるようにする。
それが、当事務所が建設会社に提案している経営管理です。
建設会社の経営管理は、「粗利を時間軸で分ける」と見えるようになります
建設会社では、単に「今期の粗利はいくらか」だけを見ても、これからの経営判断には十分ではありません。
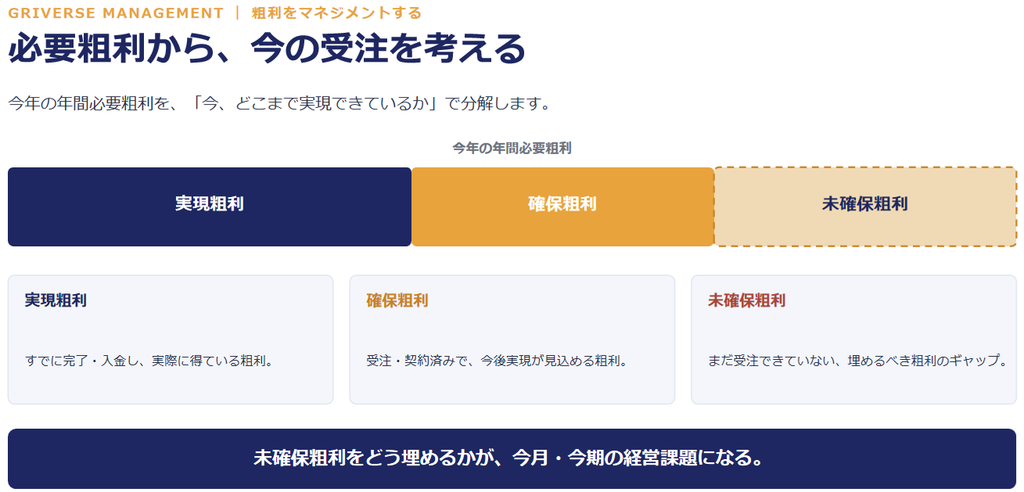
当事務所では、粗利を次の3つに分けて考えます。
<実現粗利>
すでに完成・進行した工事などから、現時点までに実現している粗利です。
<確保粗利>
すでに受注している工事から、今後実現すると見込まれる粗利です。
<未確保粗利>
年間で必要な粗利に対して、まだ受注によって確保できていない粗利です。
この3つを分けることで、
年間必要粗利 = 実現粗利 + 確保粗利 + 未確保粗利
という形で、今の会社の位置が見えるようになります。
たとえば、年間必要粗利が1億2,000万円で、
実現粗利 4,000万円
確保粗利 5,000万円
であれば、
未確保粗利は3,000万円
です。
つまり経営者が本当に知るべきなのは、
「今までいくら儲かったか」
だけではなく、
「これから、あといくら粗利を受注によって確保する必要があるのか」
ということです。
これが分かれば、営業目標や受注判断も「売上高」だけではなく、必要な粗利から逆算して考えられるようになります。
受注残から「これからの利益」を見る
建設会社では、「受注残がいくらあるか」を把握している会社は少なくありません。
しかし、経営管理で本当に重要なのは、その受注残から、今後いくらの粗利が見込めるのかを把握することです。
受注残が1億円あっても、すべて同じ利益率とは限りません。
工事ごとに、
受注金額
見込原価
見込粗利
完成予定時期
を整理することで、受注残は単なる「仕事の量」ではなく、これから実現する利益の見込みとして見えるようになります。
たとえば、
受注残 1億円
見込粗利率 20%
であれば、
確保粗利は約2,000万円
と考えることができます。
ただし、実際には工事ごとに粗利率は異なります。
そのため、受注残全体に一律の粗利率を掛けるのではなく、できるだけ工事別に見込粗利を把握することが重要です。
さらに、完成予定月まで整理すれば、
いつ、どれだけの粗利が実現する見込みなのか
まで見えるようになります。
ここまで把握できて初めて、
今期の利益見込み
今後必要な受注
人員配置
資金繰り
を具体的に考えることができます。
「未確保粗利」を、これからの受注目標に変える
年間で必要な粗利と、すでに実現・確保している粗利が分かれば、次に考えるのは、
「あと、どれだけ受注すればよいのか」
です。
たとえば、
年間必要粗利 1億2,000万円
実現粗利 4,000万円
確保粗利 5,000万円
であれば、
未確保粗利は3,000万円
です。
では、この3,000万円の粗利を確保するためには、あといくら受注する必要があるでしょうか。
目標とする粗利率が20%なら、
未確保粗利3,000万円 ÷ 20% = 必要受注額1億5,000万円
となります。
つまり、
「今年は売上○億円を目指す」
だけではなく、
「年間必要粗利を確保するために、あと1億5,000万円の受注が必要」
というところまで具体化できます。
さらに重要なのは、受注額だけを追わないことです。
同じ5,000万円の工事でも、粗利率20%なら粗利は1,000万円ですが、粗利率10%なら500万円しか残りません。
だからこそ、建設会社の受注管理では、
いくら受注したか
だけではなく、
その受注によって、いくら粗利を確保できたか
を見る必要があります。
売上目標から受注を考えるのではなく、必要粗利から必要受注を逆算する。
これによって、営業目標と会社の利益目標をつなげることができます。
そもそも「年間必要粗利」は、どう決めるのか
ここまでの経営管理を機能させるためには、そもそも会社にとっての「年間必要粗利」が決まっていなければなりません。
では、その金額をどう決めるのでしょうか。
前年の粗利に5%、10%を上乗せして目標を決める方法もあります。
しかし、それでは「今の会社」の延長線上にしか目標を置くことができません。
当事務所では、まず、
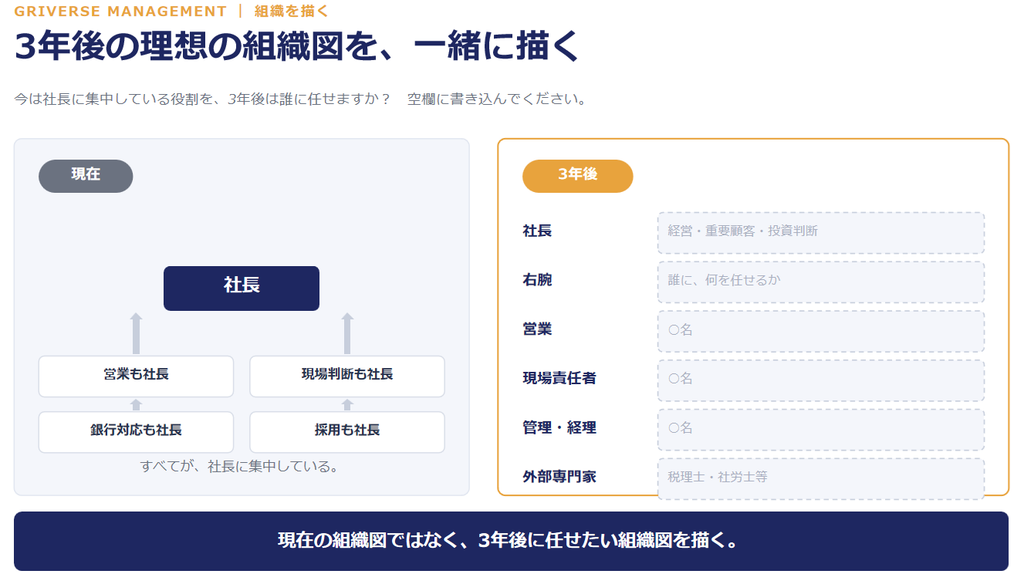
「3年後、どんな会社になっていたいのか」
から考えます。
たとえば、
3年後には売上5億円規模の会社にしたい
現場を任せられる社員を増やしたい
社長がすべての現場を見なくても回る会社にしたい
社員の給与を上げたい
設備や車両を計画的に更新したい
一定の利益と自己資本を確保し、銀行から評価される会社にしたい
といった将来像です。
その会社を実現するために必要な組織を考えます。
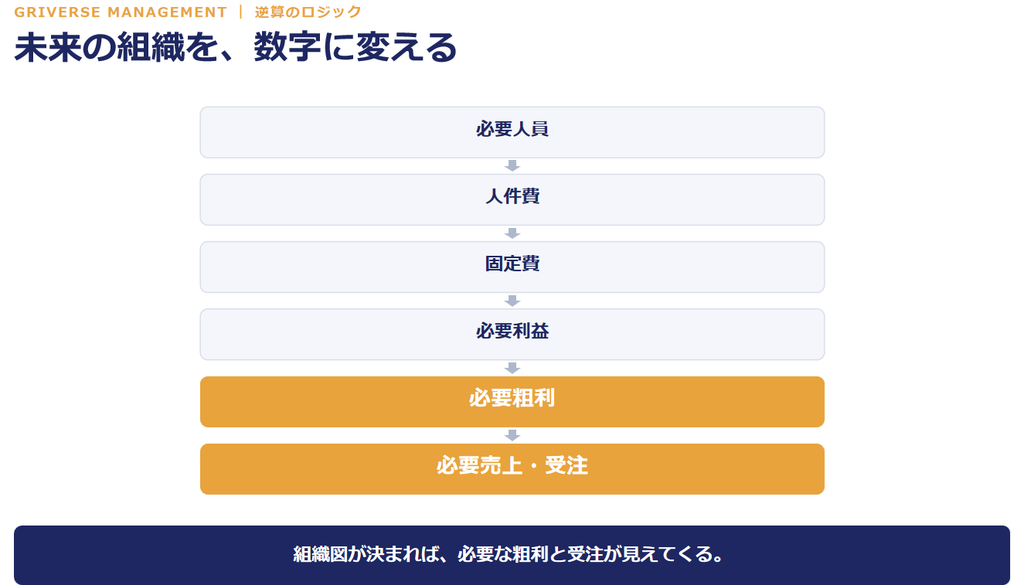
3年後の会社像
↓
必要な組織・人員
↓
必要な人件費・固定費
↓
会社に残したい利益
↓
年間必要粗利
↓
必要売上・受注
という順番で、未来から現在へ数字を戻していきます。
つまり、年間必要粗利は単なる「今年の目標数字」ではありません。
3年後に目指す会社をつくるために、今の会社が稼がなければならない粗利
です。
そして、この年間必要粗利が決まるからこそ、
今までにいくら実現したのか
受注済み工事でいくら確保できているのか
あといくら足りないのか
そのために、あといくら受注する必要があるのか
まで、一つの数字でつながります。
未来の会社像から必要粗利を決め、必要粗利から現在の受注を考える。
これが、当事務所が提案する「未来から逆算する経営」の基本的な考え方です。
経営計画は「作って終わり」では意味がありません
3年後の会社像から、必要な人員、固定費、利益、粗利、売上、受注を逆算しても、計画を作っただけでは経営は変わりません。
大切なのは、その計画と現在の数字を継続的に比較しながら、経営判断を修正していくことです。
当事務所では、毎月の経営管理の中で、
今までにどれだけ粗利を実現したのか
受注済み工事から、今後どれだけ粗利を確保できているのか
年間必要粗利に対して、あとどれだけ不足しているのか
その不足分を埋めるために、あといくら受注する必要があるのか
を確認していきます。
そして、その数字をもとに、
受注を増やすべきなのか
粗利率を改善すべきなのか
人を採用してよいのか
設備投資をしてよいのか
借入を増やす必要があるのか
といった経営判断につなげていきます。
計画と実績に差が出ること自体は問題ではありません。
重要なのは、差が出たことを早く把握し、その原因を確認し、次の受注や経営判断を修正できることです。
決算が終わってから、
「思ったより利益が出なかった」
と気づくのでは遅すぎます。
3年後の目標から逆算した数字と、現在の実現粗利・確保粗利・未確保粗利を継続的に比較する。
そして必要に応じて、受注、人員、投資、資金調達を修正していく。
これが、当事務所が考える「経営計画を経営に使う」ということです。
建設会社の数字を「経営に使える形」に変えていきます
こうした経営管理を行うためには、社長が毎月すべての数字を自分で集計する必要はありません。
大切なのは、会社の中にすでにある数字を整理し、経営判断に使える形に変えることです。
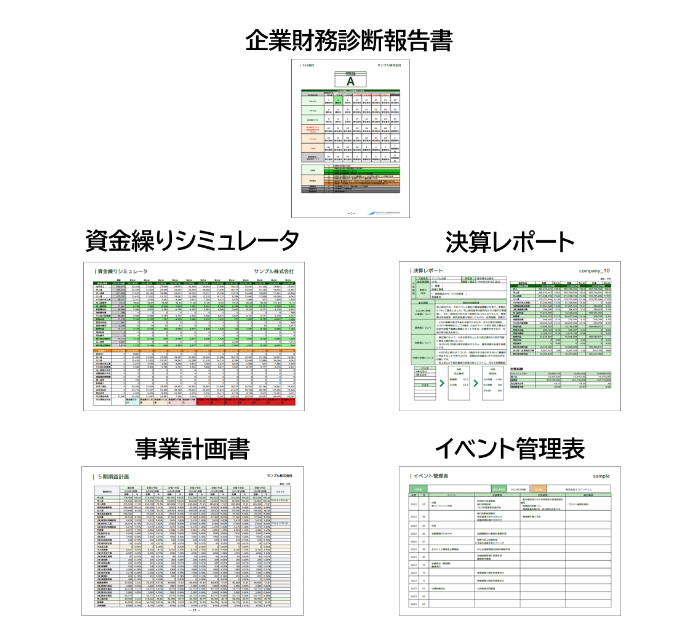
当事務所では、会社の規模や現在の管理状況に応じて、たとえば次のような経営管理の仕組みづくりを支援します。
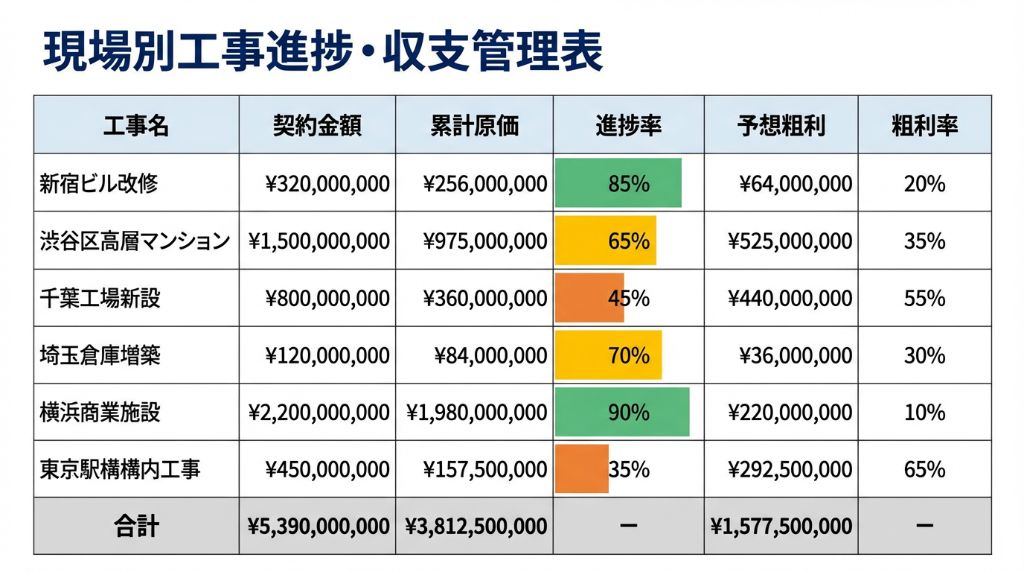
<工事別原価・粗利を把握できるようにする>
工事ごとの売上、材料費、外注費、労務費などを整理し、どの工事でどれだけ粗利が出ているのかを確認できる状態をつくります。
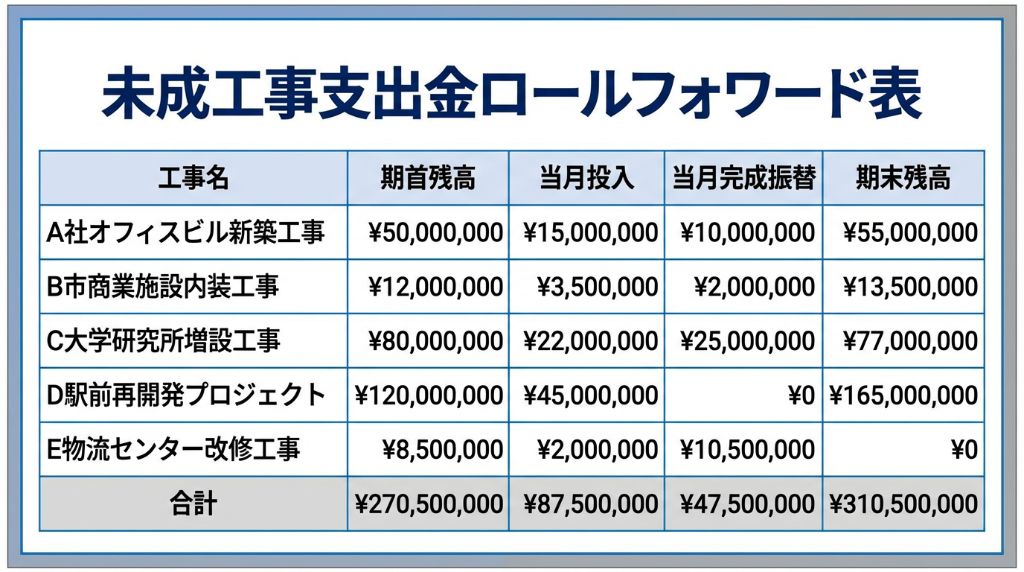
<受注残から確保粗利を把握する>
受注済み工事について、受注金額だけでなく見込原価・見込粗利・完成予定時期を整理し、これから実現する粗利を見えるようにします。
<年間必要粗利と未確保粗利を管理する>
3年後の会社像から年間必要粗利を設定し、実現粗利・確保粗利との差から、これから確保しなければならない粗利を把握します。
<未確保粗利から必要受注額を逆算する>
目標粗利率をもとに、あといくら受注する必要があるのかを数字に落とし、営業・受注目標につなげます。
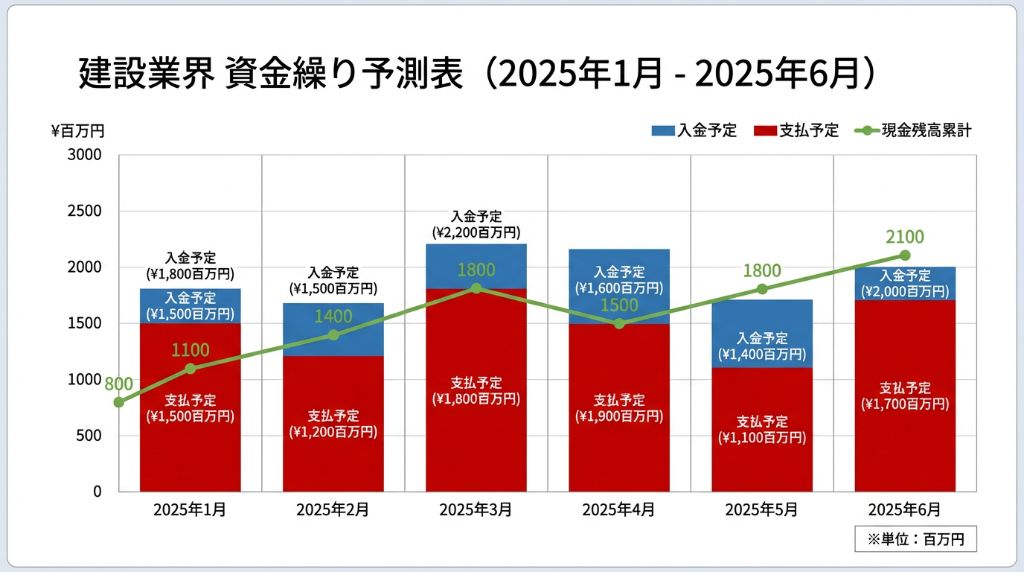
<資金繰りまで一緒に見る>
利益が出ていても、入金時期、外注費や材料費の支払い、納税、借入返済などによって資金は動きます。利益計画と資金繰りを切り離さずに確認します。
<銀行に説明できる数字にする>
現在の業績だけでなく、受注残、今後の利益見込み、資金計画などを整理し、金融機関に会社の今後を数字で説明できる状態を目指します。
経営管理の目的は、立派な資料を作ることではありません。
社長が「今、何を判断すべきか」が分かる状態をつくることです。
3時間で、会社の「これから」を数字にします
当事務所では、この考え方をもとにした「3年後からの逆算診断」を行っています。
経営者との約3時間の面談を通じて、
現在の会社の状況
↓
3年後に目指す会社像
↓
必要な組織・人員
↓
必要な人件費・固定費
↓
必要利益・必要粗利
↓
必要売上・必要受注
までを整理します。
目的は、精密な3ヵ年予算を作ることではありません。
「3年後にこうなりたい。そのためには今年、これだけの粗利を稼ぎ、これだけの受注を確保する必要がある」
という、経営者がこれから何をすべきか判断できる基準をつくることです。
診断して終わりではありません
逆算診断によって会社の進む方向が見えたら、必要に応じて、その実現を継続的に支援します。
毎月、
実現粗利は計画どおりか
受注残から必要な確保粗利を確保できているか
未確保粗利はいくら残っているか
資金繰りに問題はないか
を確認しながら、受注、人員、設備投資、資金調達などの判断につなげていきます。
未来を決める。数字に落とす。毎月確認する。そして、必要なら修正する。
この繰り返しによって、経営計画を「作って終わる資料」ではなく、実際の経営判断に使う仕組みにしていきます。
3年後からの逆算診断・経営管理支援の料金
3年後からの逆算診断
66,000円(税込)
約3時間の面談を通じて、3年後に目指す会社像から、必要な組織・人員、人件費・固定費、必要利益・必要粗利、必要売上・必要受注までを逆算します。
継続的な経営管理・財務支援
月額55,000円(税込)~
逆算診断で設定した目標をもとに、実現粗利・確保粗利・未確保粗利、受注残、資金繰りなどを継続的に確認し、受注・人員・設備投資・資金調達などの経営判断を支援します。
※会社の規模、現在の管理体制、支援内容によって料金は異なります。具体的な支援内容と料金は、現状を確認したうえでご提案します。